河南燃气用户意外险拒赔 | 家中修房坠落身故被指"非燃气事故",李晓伟律师团队助力,成功获赔40万元
李晓伟律师团队
「胜诉案例」
01 案情简介
2022 年,河南的 X 女士(化名)在办理天然气开通时,由家人代为投保了一份含家庭成员意外身故、伤残保障的家庭综合保险,保险期间至 2025 年。2025 年 12 月,X 女士的丈夫 X 先生(化名)在老家修缮房屋时不慎从房顶坠落,经抢救无效身故。
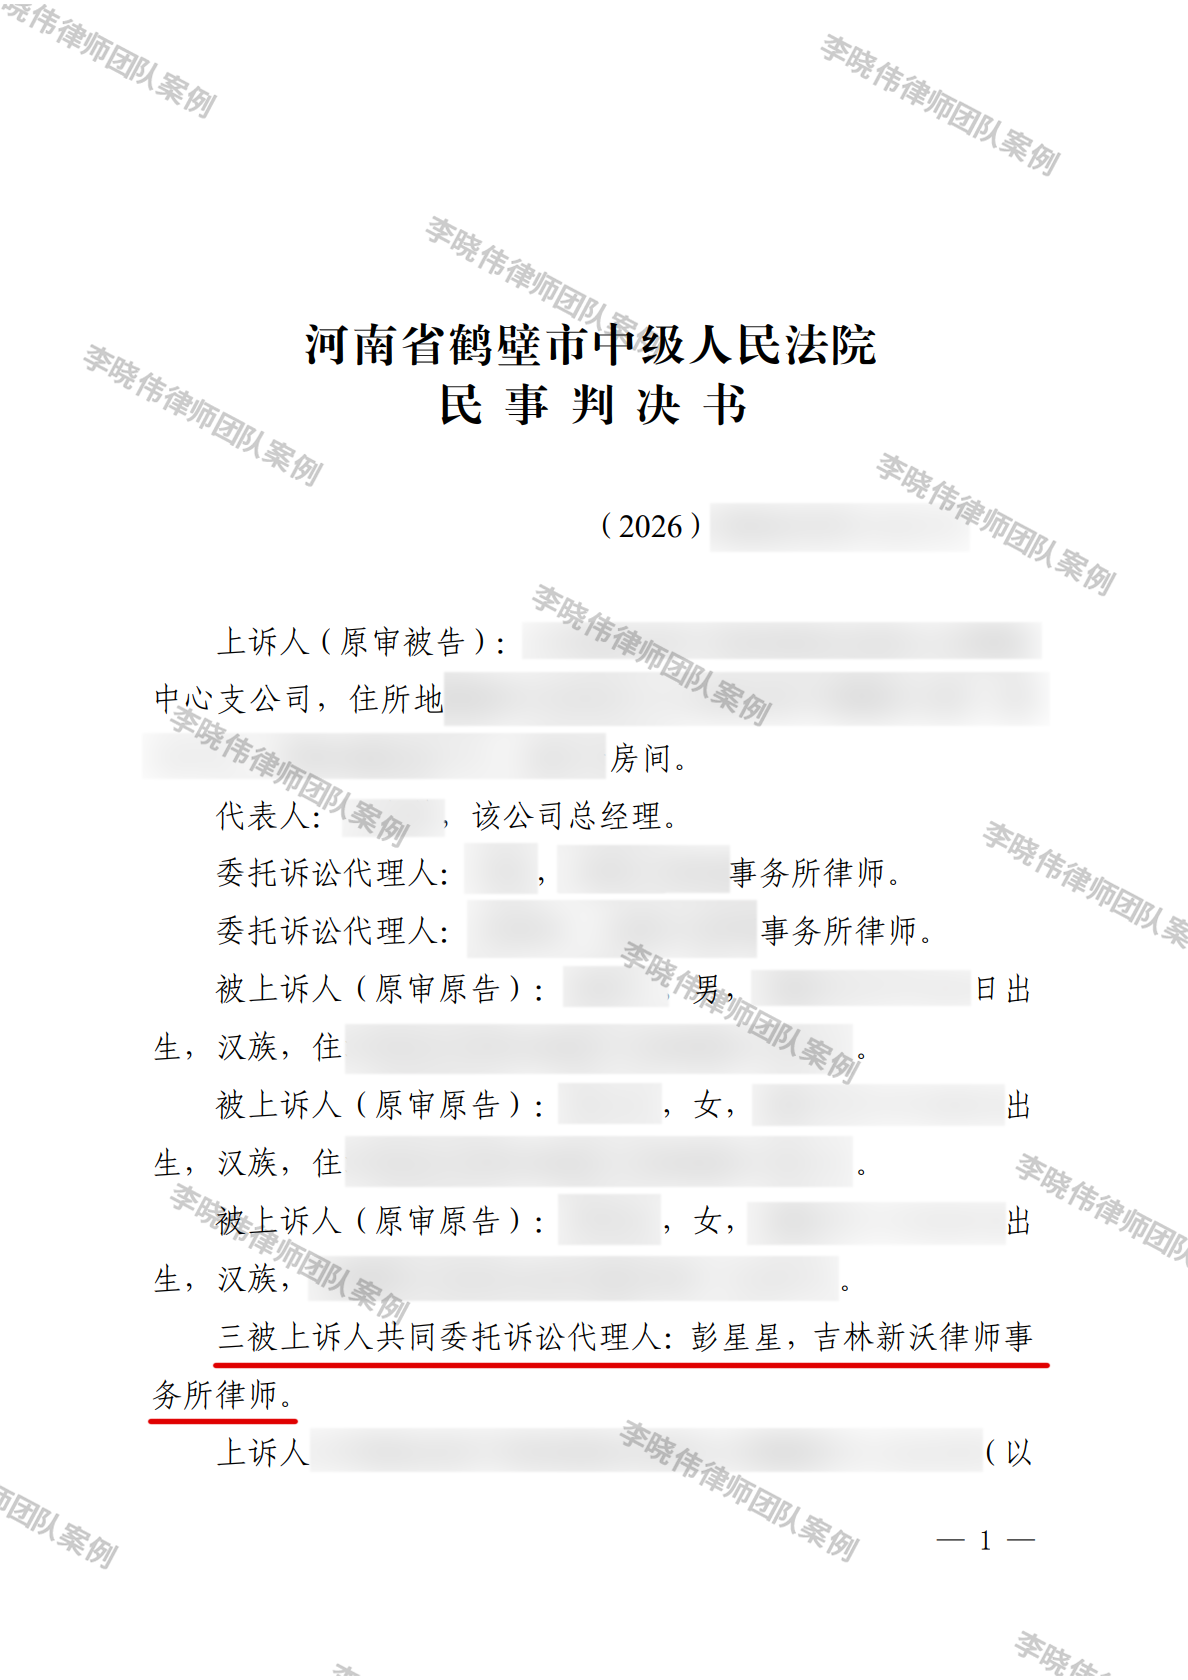
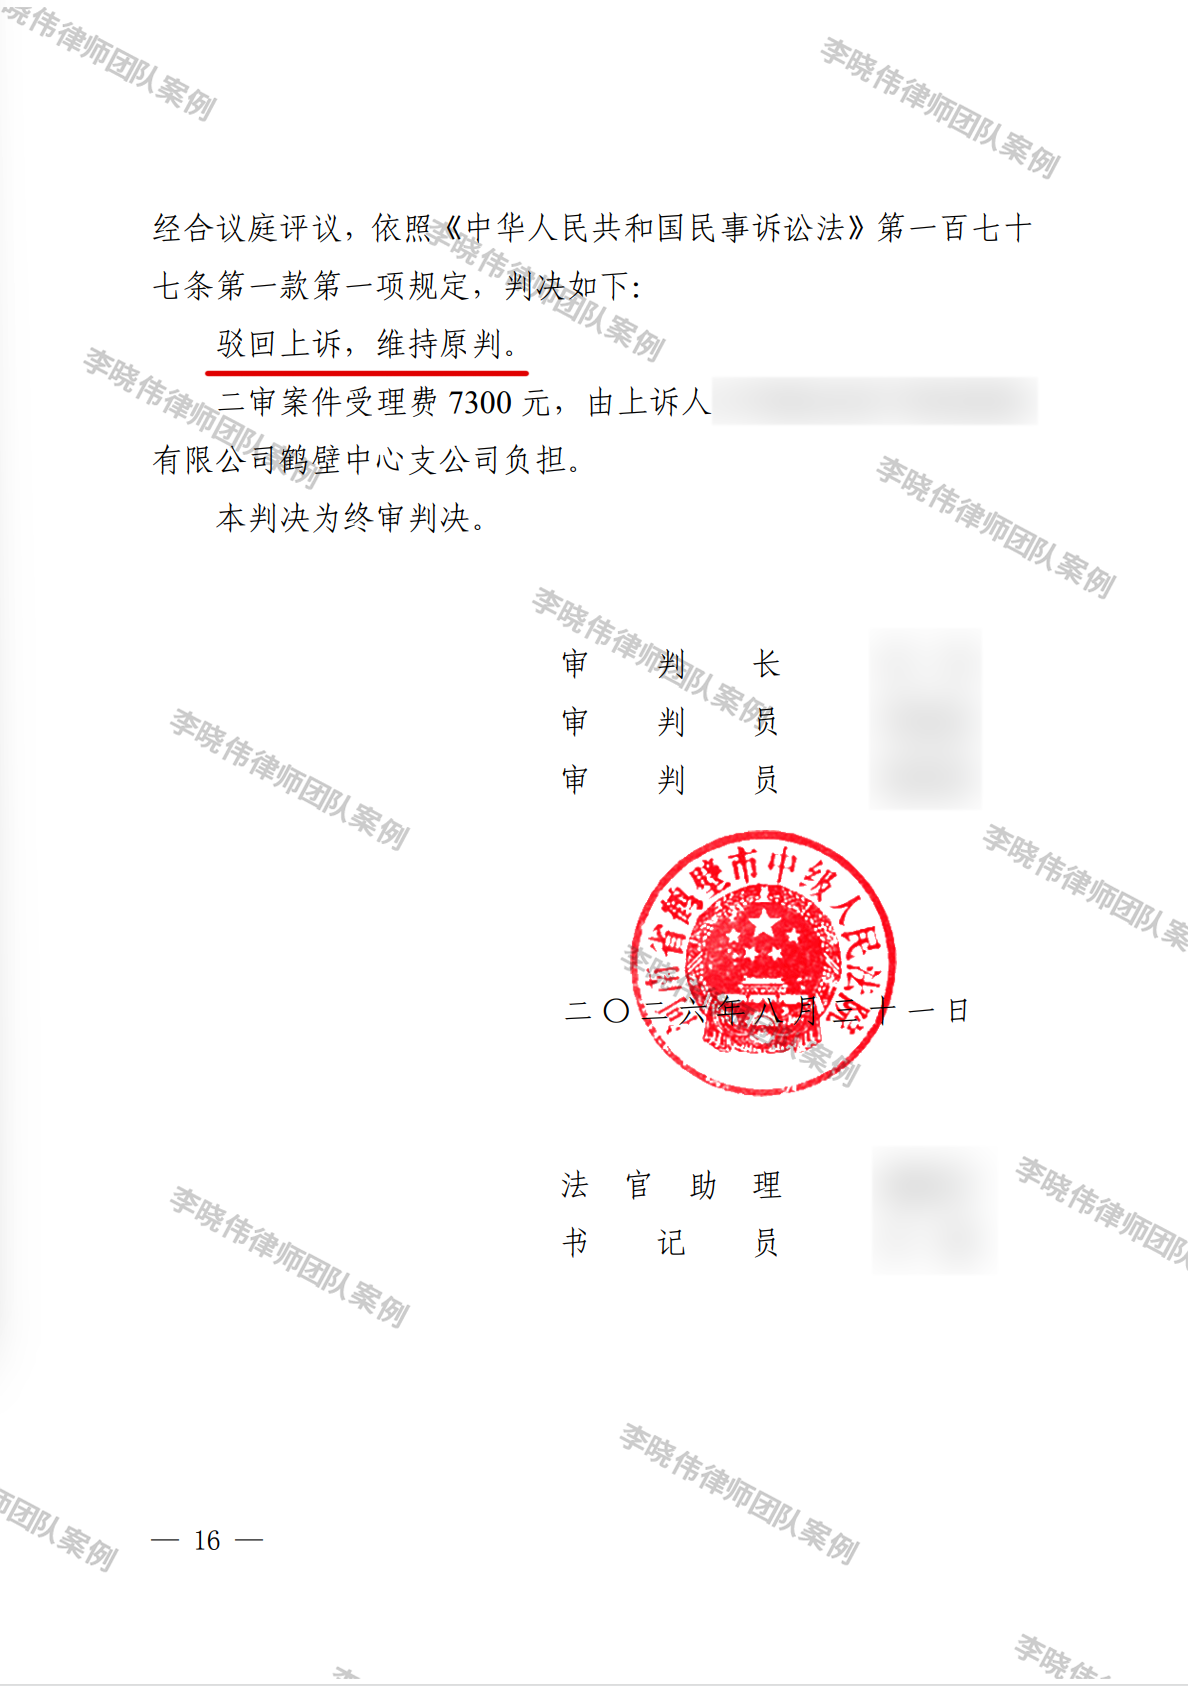
家属报案并提交理赔材料后,保险公司以本次事故为高空坠落、不属于燃气意外伤害,且出险地点不在保险合同载明的燃气登记用气地址为由,认定不属于保险责任,不予赔付。家属委托律师提起诉讼,一审判令保险公司支付保险金 400,000 元;保险公司上诉后,二审驳回上诉、维持原判,本案为终审判决。
02 保险公司观点
保险公司的拒赔理由主要有三点:
- 案涉保险系与燃气开通业务捆绑的”民用燃气用户人身意外伤害保险”,保障范围明确限定于民用燃气意外伤害导致的事故;
- 本次事故原因为高空坠落死亡,不属于燃气意外伤害;
- 保险合同约定的被保险人为燃气登记用气地址内的用户及房屋内其他人员,本次出险地点不在该地址,不属于保险责任。
也就是说,保险公司认为这份保险”只保燃气事故、只保登记地址内”,坠落身故两者都不沾,因此整体拒赔。
03 律师观点
本案例由李晓伟律师团队(吉林新沃律师事务所保险理赔争议法律服务团队)代理经办。团队认为,保险公司以”事故非燃气意外、出险地不在燃气登记用气地址”为由拒赔缺乏依据——被保险人系保险合同约定的家庭成员,在保险期间内因高空坠落意外身故,应属保险合同约定的意外身故保障范围,保险公司应当理赔。
04 法院认为
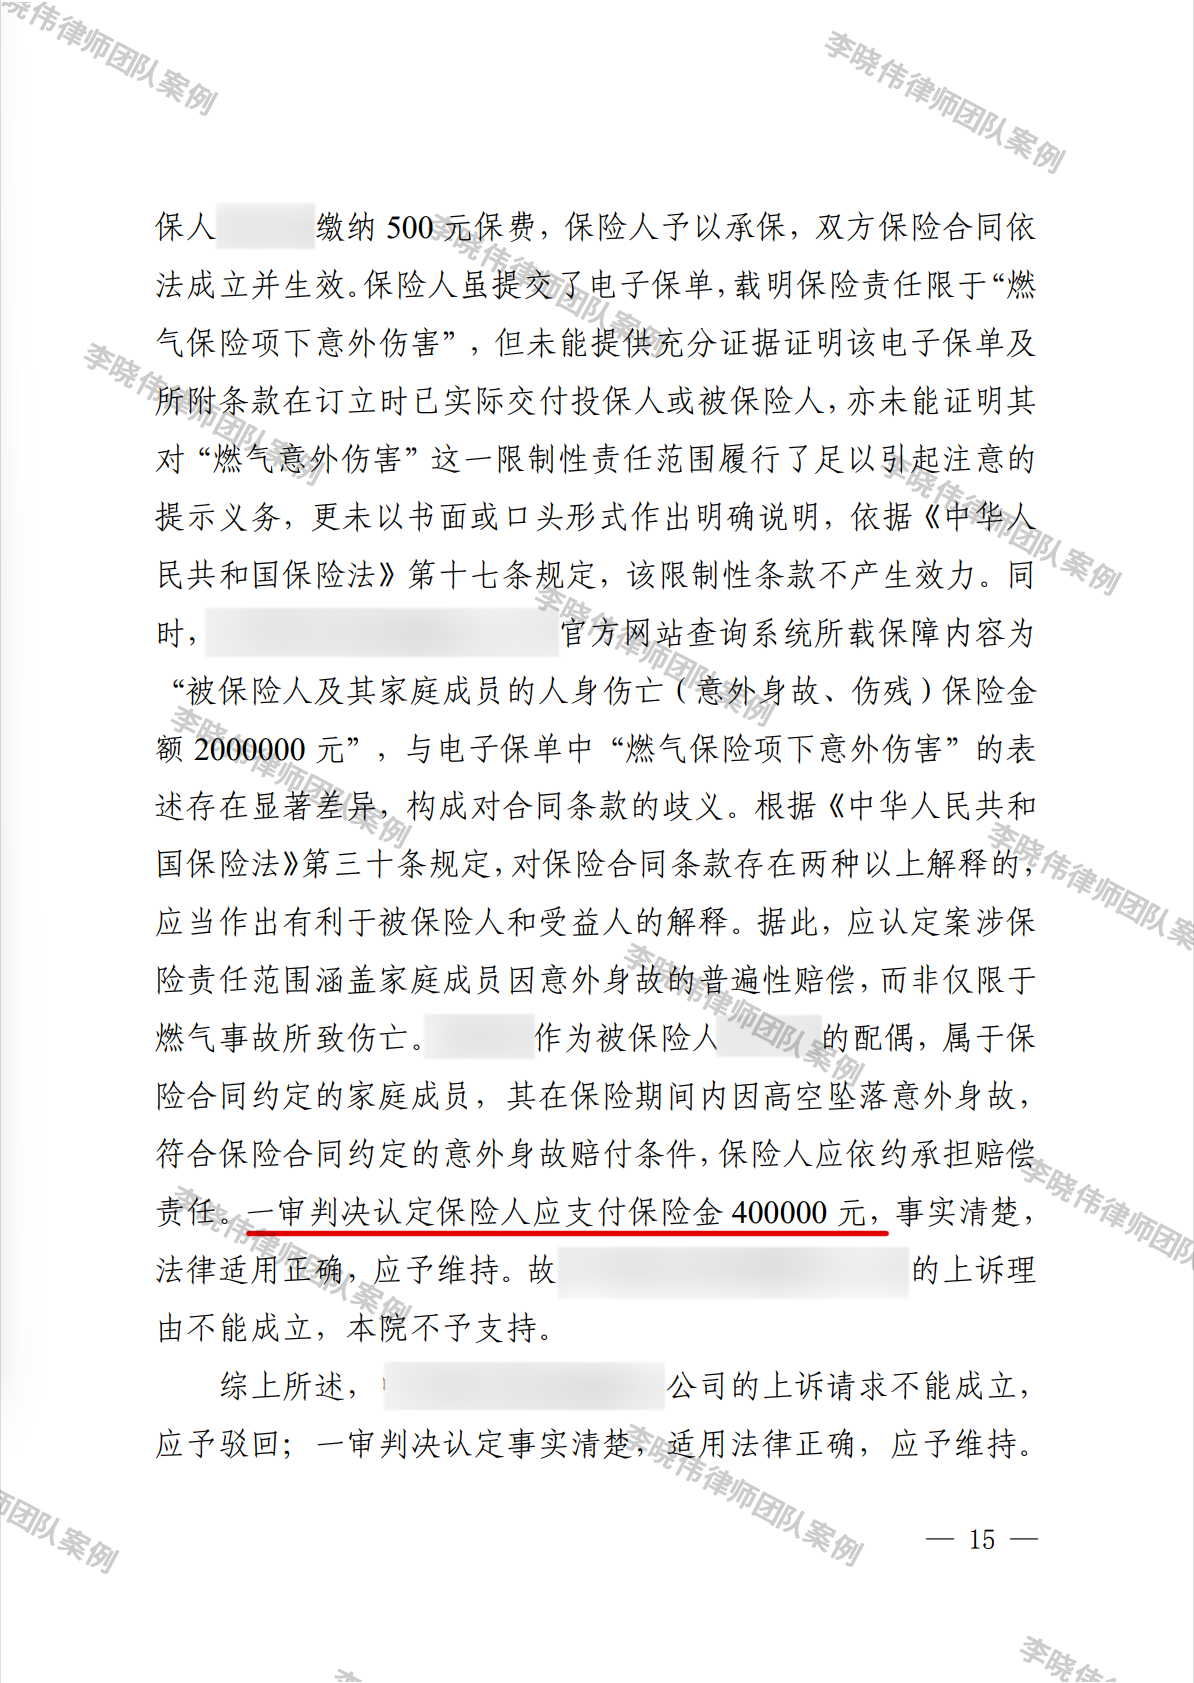
法院经审理认为,投保人缴纳保费、保险人予以承保,保险合同依法成立并生效。保险人虽提交了电子保单,载明保险责任限于”燃气保险项下意外伤害”,但未能提供充分证据证明该电子保单及所附条款在订立时已实际交付投保人或者被保险人,亦未能证明其对”燃气意外伤害”这一限制性责任范围履行了足以引起注意的提示义务,更未以书面或口头形式作出明确说明。依据《保险法》第十七条,该限制性条款不产生效力。
同时,保险公司官方网站查询系统所载保障内容为”被保险人及其家庭成员的人身伤亡(意外身故、伤残)“,与电子保单中”燃气保险项下意外伤害”的表述存在显著差异,构成对合同条款的歧义。依据《保险法》第三十条,对合同条款有两种以上解释的,应当作出有利于被保险人和受益人的解释。据此,案涉保险责任范围应认定为涵盖家庭成员因意外身故的赔偿,而非仅限于燃气事故所致伤亡。
二审认为一审判决认定保险人应支付保险金 400,000 元事实清楚、法律适用正确,遂驳回上诉,维持原判。本判决为终审判决。
05 律师提醒
保单上写着”燃气意外伤害”,不等于”只有燃气事故才赔”。收到”不属于保险责任”这类拒赔通知,先不要轻易放弃——保留好死亡证明、急诊病历与抢救记录、事故现场材料、保单与投保凭证(含开通燃气时的申请表、缴费记录)、拒赔通知书等全部材料,及时咨询专业保险律师,很多拒赔决定通过法律途径都有争取的空间。
本案由吉林新沃律师事务所李晓伟律师团队代理。
关于李晓伟律师团队:
12年专注保险理赔争议解决
只代理投保人案件,不接保险公司案子
全风险代理:拿到保险金再收费,拿不到不收费,前期零费用
全国办案,差旅费用律师自费,累计为客户获赔超6000万元
免费咨询:遇到保险拒赔问题,可咨询李晓伟律师团队,获取免费案件评估。
李晓伟律师团队联系方式:15584364767(微信同步)
- 燃气险拒赔
- 意外险拒赔
- 坠落身故
- 非燃气事故
- 吉林新沃律师事务所
- 保险理赔律师
- 保险拒赔律师
- 吉林保险理赔律师
- 长春保险理赔律师