山东济南重疾险拒赔 | 1型糖尿病持续注射胰岛素超180天仍被指"未达给付条件",李晓伟律师团队助力,成功获赔50万元
李晓伟律师团队
「胜诉案例」
01 案情简介
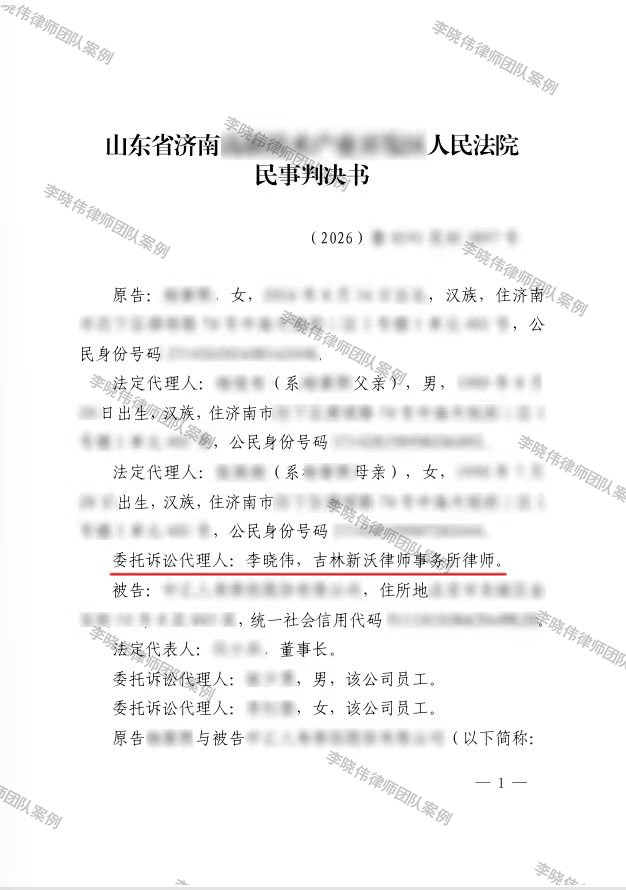
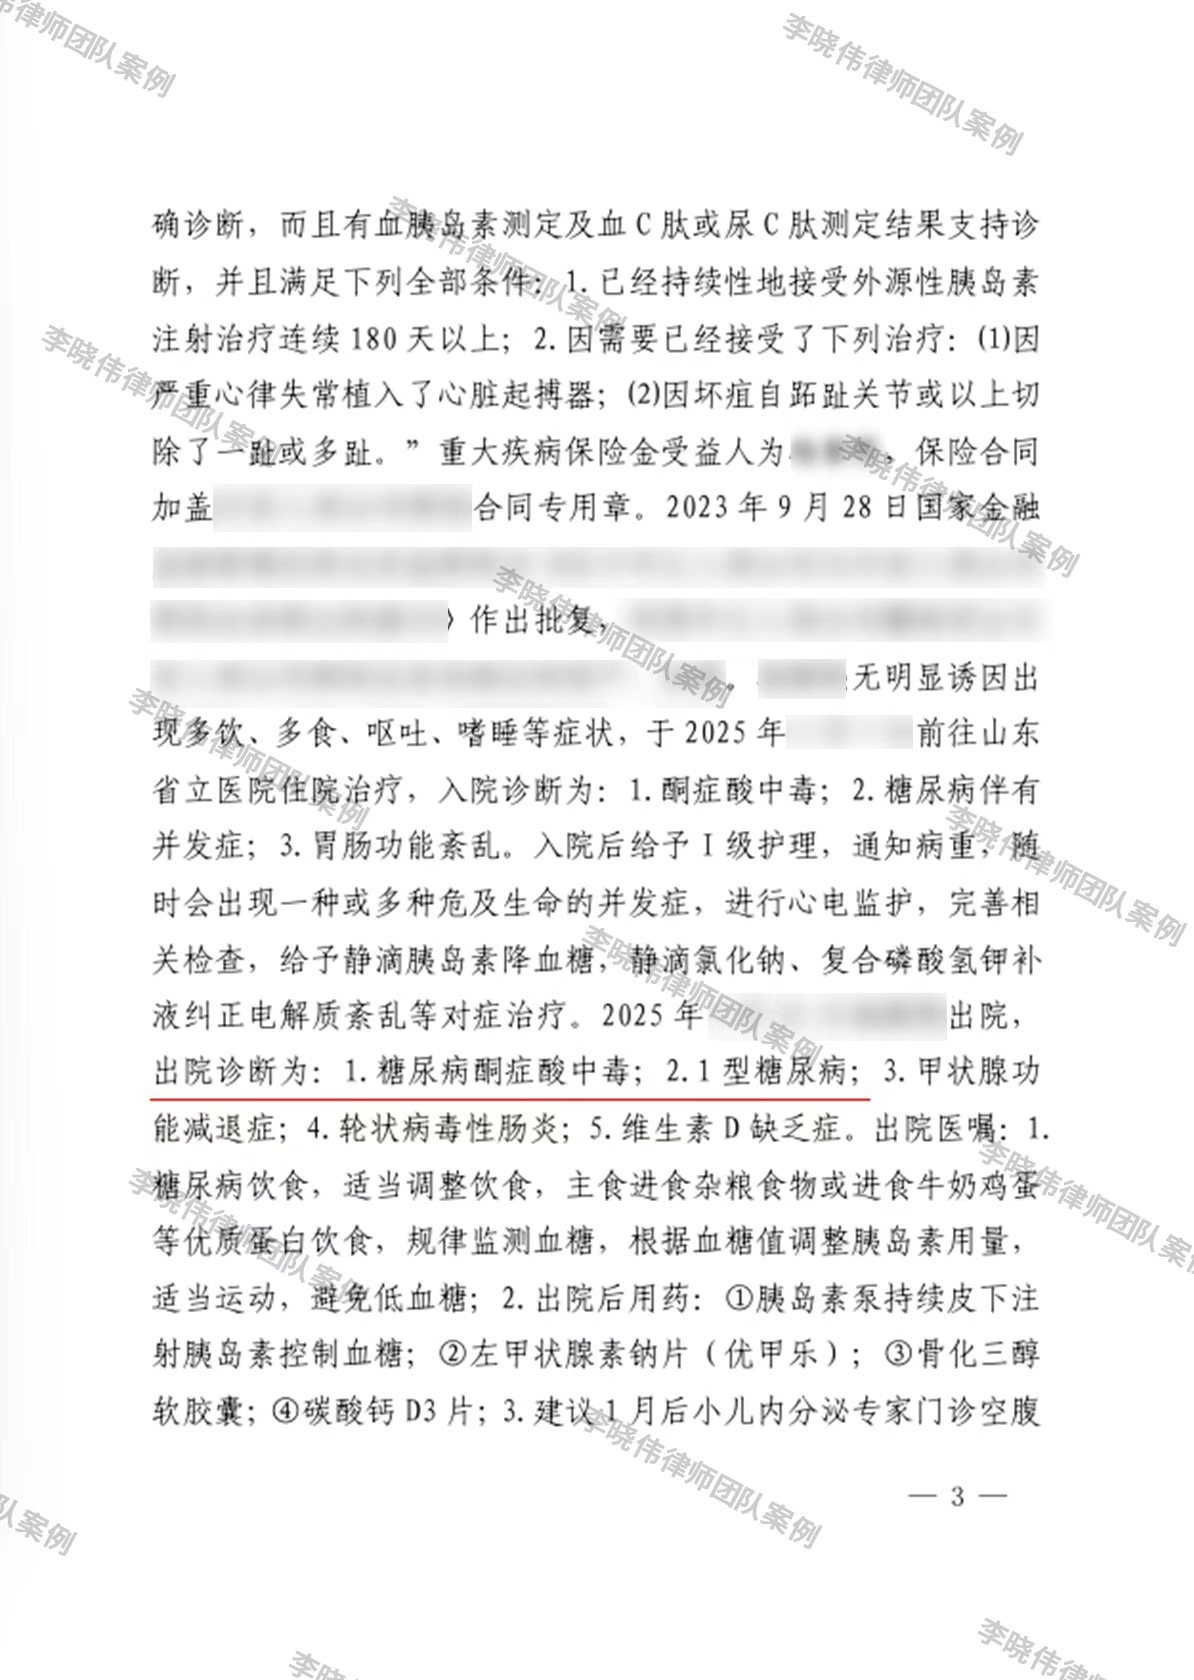
2016 年,山东济南的 X 先生(化名)为其年幼的女儿 X 小朋友(化名)投保了一份终身重大疾病保险,基本保险金额 50 万元,保险期间为终身;后该笔保险业务依法由另一家保险公司整体受让,保单权益继续有效。2025 年 5 月,X 小朋友因酮症酸中毒住院治疗,医院当日出具病重通知,出院诊断为 1 型糖尿病等,医嘱要求以胰岛素泵持续皮下注射胰岛素控制血糖,此后持续使用外源性胰岛素治疗已超过 180 天。
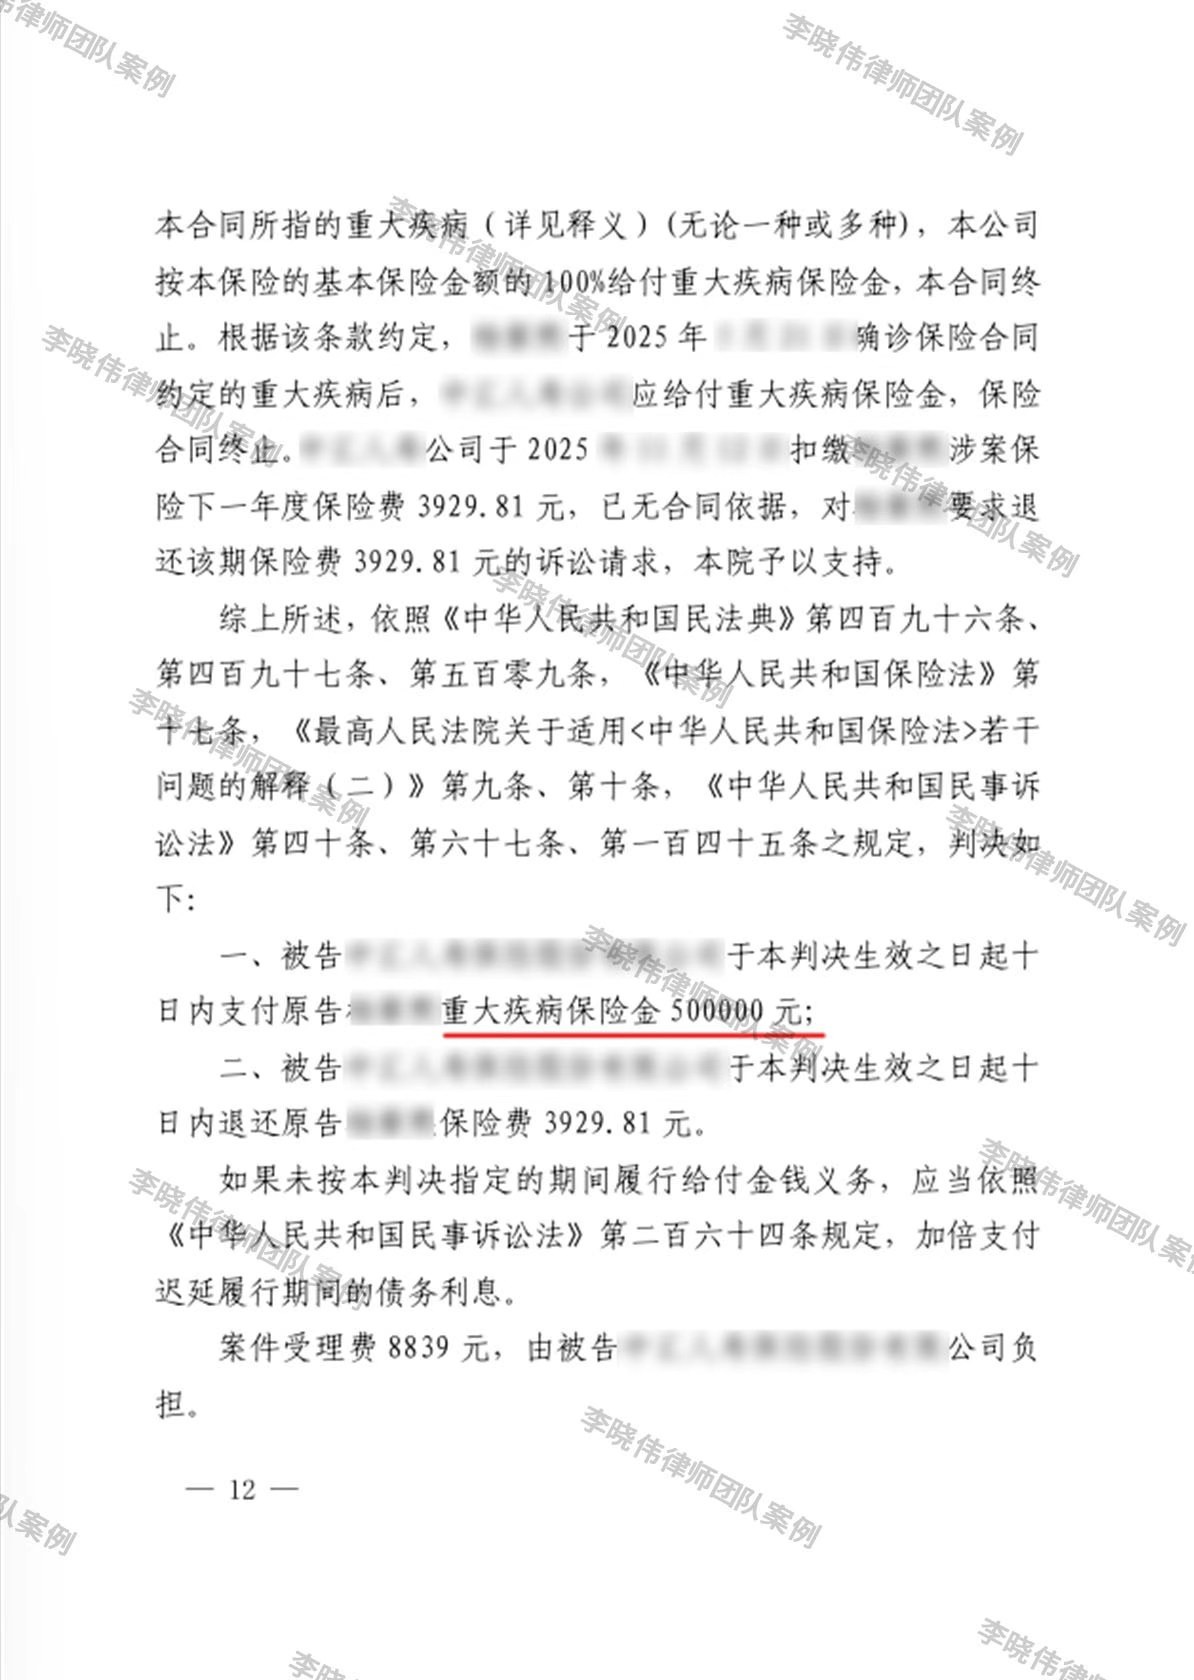
病情稳定后,家属向保险公司申请重大疾病保险金理赔,保险公司出具《理赔决定通知书》,以”未达合同条款约定的标准”为由拒绝偿付。协商无果后 X 小朋友委托律师提起诉讼,法院最终判决保险公司支付重大疾病保险金 500,000 元,并判令退还拒赔后仍被扣缴的当期保险费 3,929.81 元。
02 保险公司观点
保险公司的拒赔与抗辩理由主要有三点:
- 投保人在《个人业务投保单》《人身保险投保提示书》《保险单送达确认书》上均亲笔签名,确认已认真阅读并理解保险责任,投保后经电话回访再次确认知悉保险责任及责任免除内容,保险人已充分履行提示与明确说明义务;
- 条款关于”1 型糖尿病”的释义属于对保险责任范围的具体界定(决定”赔什么、在什么严重程度下赔”),并非在承保风险确定后再行免除或减轻责任的免责条款,与《保险法》司法解释(二)第九条规定的责任免除条款有本质区别,且与中国保险行业协会重疾疾病定义规范的精神一致;
- 被保险人虽持续使用外源性胰岛素超过 180 天,但并未接受条款列明的严重并发症治疗(未因严重心律失常植入心脏起搏器,也未因坏疽切除足趾),未达到合同约定的赔付标准;同时主张已缴保费是维持保单有效的对价,不应退还。
也就是说,保险公司主张:条款定义不是免责条款,病情也没到约定程度,因此拒赔合理、保费不退。
03 律师观点
本案例由李晓伟律师团队(吉林新沃律师事务所保险理赔争议法律服务团队)代理经办。团队认为,保险公司以”未达合同条款约定的标准”为由拒赔缺乏依据——被保险人经三甲医院确诊为 1 型糖尿病并需终身依赖外源性胰岛素维持,属于保险合同约定的重大疾病保障范围,保险公司应当按照基本保险金额承担理赔责任。
04 法院认为
法院确认双方健康保险合同关系合法有效,保险业务经监管批复整体受让后,被保险人有权向受让方主张权利。关于焦点,法院认为:按投保人及社会公众的普遍认知,“1 型糖尿病”本应属于重疾赔付范围,条款在其项下额外附加”必须已植入心脏起搏器或因坏疽切除足趾”等条件,不符合医学上通常的定义与诊断标准,而是对并发症和治疗方式的限制,实质上限缩了理赔范围;该附加条件在投保书、投保提示书中未作体现,条款中亦未加黑加粗(同一条款里”植物人状态须持续 30 天以上”却作了加黑),依《民法典》第四百九十六条,保险人未尽提示与说明义务,应承担举证不能的后果,该条款不成为合同的内容。
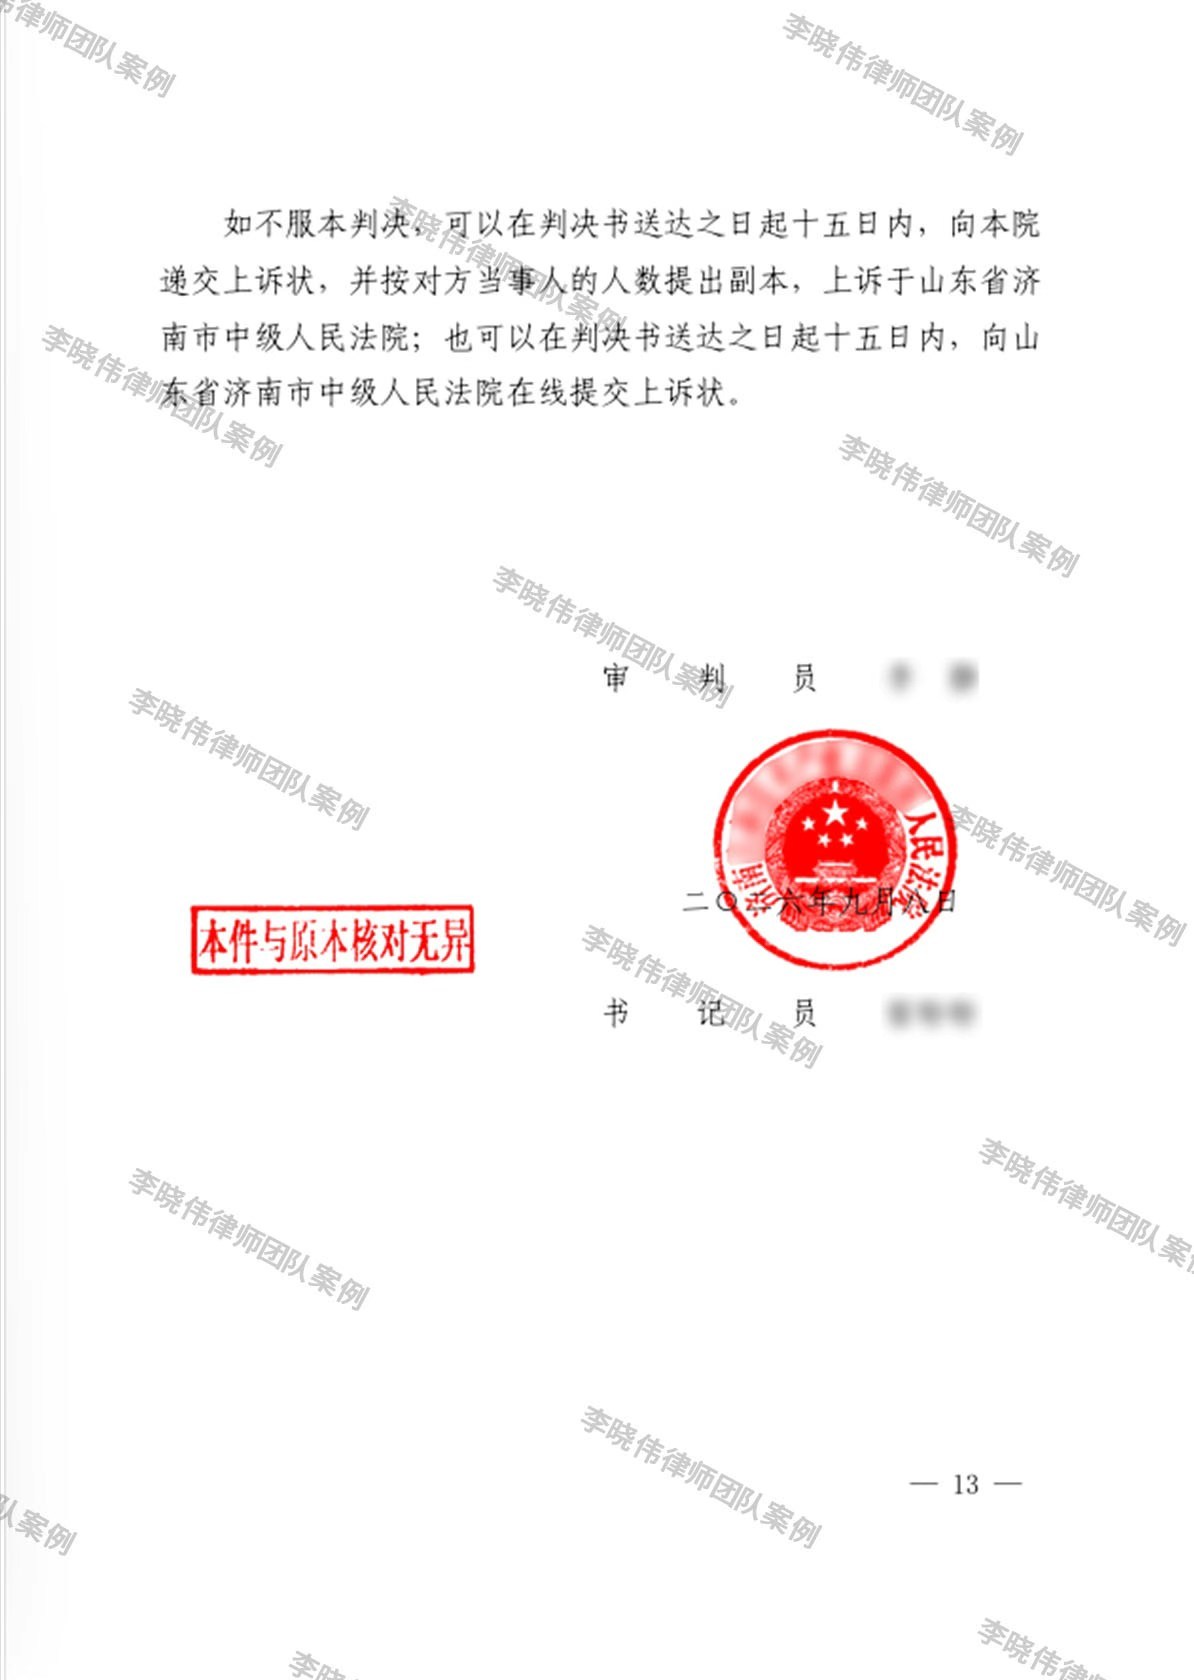
最终判决:保险公司于判决生效之日起十日内支付重大疾病保险金 500,000 元;合同终止后继续扣缴保险费已无依据,退还该期保险费 3,929.81 元。
05 律师提醒
重疾险条款把”1 型糖尿病”列进保障范围,又在释义里额外加一道”必须切趾、必须装起搏器”的门槛——这类限缩疾病理赔范围的附加条件,并不等于保险公司一定可以不赔。收到《理赔决定通知书》写着”未达条款约定标准”,先不要轻易接受:保留好保单与投保资料(投保单、投保提示书、回执)、住院病历与出院小结、病重/病危通知书、胰岛素使用与购药凭证、血胰岛素及 C 肽测定报告、复查记录、理赔申请与拒赔通知书、保费扣缴记录等全部材料,及时做一次专业评估,很多拒赔决定通过法律途径都有争取的空间。
本案由吉林新沃律师事务所李晓伟律师团队代理。
关于李晓伟律师团队:
12年专注保险理赔争议解决
只代理投保人案件,不接保险公司案子
全风险代理:拿到保险金再收费,拿不到不收费,前期零费用
全国办案,差旅费用律师自费,累计为客户获赔超6000万元
免费咨询:遇到保险拒赔问题,可咨询李晓伟律师团队,获取免费案件评估。
李晓伟律师团队联系方式:15584364767(微信同步)
- 济南重疾险拒赔
- 1型糖尿病
- 胰岛素180天
- 未达给付条件
- 吉林新沃律师事务所
- 保险理赔律师
- 保险拒赔律师
- 吉林保险理赔律师
- 长春保险理赔律师